增值电信业务投融资浪潮 上市、募资与并购的深度解析
随着5G、云计算、人工智能等技术的成熟,增值电信业务从传统的短信、彩铃、IDC托管,扩展到云通信、物联网、边缘计算、安全服务等高附加值领域。这一转变不仅重塑了行业格局,也引发了资本市场的高度关注。从企业上市、私募募资到战略并购,增值电信业务正成为投融资版图中的热点赛道。
一、上市:从边缘到主板的跨越
过去,增值电信企业多依附于基础运营商,规模小、估值低。如今,一批细分龙头纷纷登陆资本市场。例如,声网、容联云等云通信服务商先后在美国上市,市值一度突破百亿美元。在国内,梦网科技、吴通控股等通过借壳或IPO进入A股,吸引大量资金追捧。上市不仅为企业提供了研发与市场扩张的弹药,也推动了行业透明化与规范化。投资者看重的是其高成长性——增值电信业务毛利率普遍在40%以上,且具有强客户粘性。
二、募资:风投与产业资本密集出手
在一级市场,增值电信领域的早期和成长期项目成为VC/PE的宠儿。2019年至2024年,仅国内云通信赛道就发生超过150起融资事件,披露总额突破300亿元人民币。典型如:小鸟科技获红杉资本数亿元融资,即时通讯云服务商融云完成C轮融资。产业资本也不甘示弱——腾讯、阿里、华为等通过战略投资布局物联网连接管理、消息中间件等方向。募资主要用于技术研发(如低延迟音视频、智能路由)、全球节点建设和合规牌照获取。值得关注的是,ESG和国产替代主题正成为新的募资亮点。
三、并购:整合潮下的多元逻辑
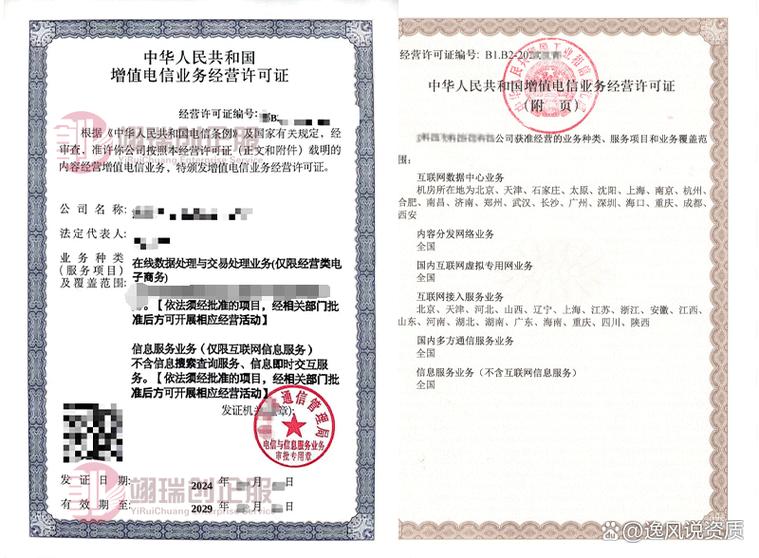
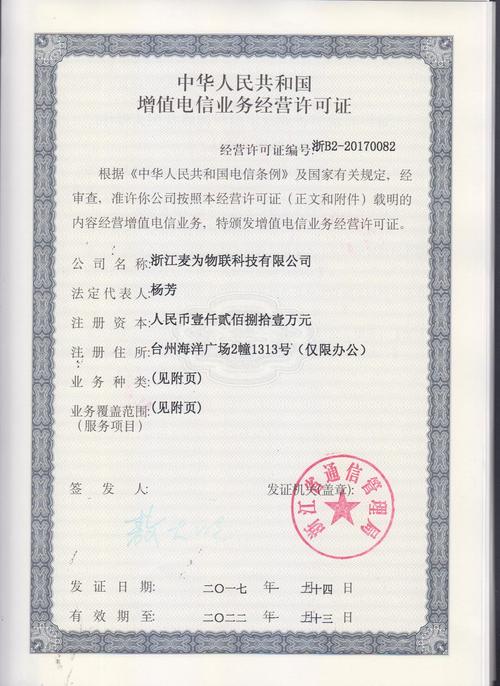
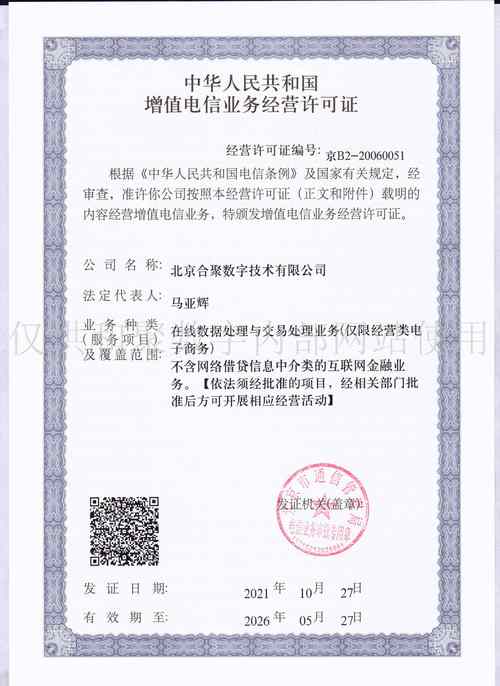
并购是增值电信业务退出与扩张的核心方式。宏观上,行业进入集中度提升阶段:基础运营商剥离非核心增值业务,头部民营平台收购中小技术团队。微观上,三大并购逻辑主导市场:第一,能力互补,如IT服务商收购短信通道商以完善通信能力;第二,客户协同,物联网平台并购SIM卡管理公司,放大交叉销售;第三,牌照套利,收购拥有跨地区增值电信业务经营许可证(如B2-2019xxxx)但经营不善的企业,快速获取合规资质。例如,2021年某上市公司以8亿元收购一家拥有云呼叫中心牌照的企业,实现业绩与市值双增。随着增值电信业务外资准入进一步放开(如工信部试点),跨境并购或成新趋势。
四、挑战与展望
尽管火热,增值电信投融资仍面临压力:监管趋严(数据安全、反诈),基础运营商提速降费挤压利润,同质化竞争加剧。投资者需关注企业的差异化技术(如AI大模型融合通信)、合规护城河和现金流健康度。展望2025年,预计增值电信业务上市将趋向科创板和北交所,ESG主题基金、产业CVC的参与度提升,聚焦物联网CMP、云通信API、隐私计算等细分赛道的并购将愈发活跃。
增值电信业务已从“通道附庸”进化为数字经济的核心基础设施。上市、募资、并购三驾马车正驱动行业走向规模化、智能化和全球化。谁能把握合规与创新的平衡,谁就能在资本舞台上赢得下一张门票。
如若转载,请注明出处:http://www.hechen100.com/product/50.html
更新时间:2026-10-21 00:35:54